English
 Español
Lançamento
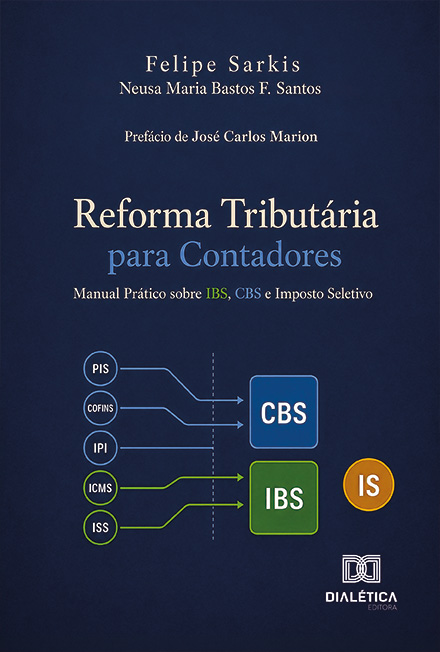
Poucas mudanças legislativas mexem tanto com uma profissão quanto a reforma do consumo aprovada pela Emenda Constitucional 132/2023 e regulamentada pela Lei Complementar 214/2025. Cinco tributos (PIS, COFINS, IPI, ICMS e ISS) saem de cena, três entram em seu lugar e, no meio dessa engrenagem, está o contador, que precisa refazer rotinas, sistemas e orientações enquanto os clientes continuam faturando. É para esse profissional que chega ao catálogo Reforma tributária para contadores: manual prático sobre IBS, CBS e Imposto Seletivo, de Felipe Sarkis Frank do Vale, obra que se propõe a ser instrumento de consulta para atravessar a maior reforma tributária desde 1988.
O livro parte de um diagnóstico direto: a reforma não é uma troca de siglas. A substituição de tributos, na leitura do autor, é uma reengenharia do que se tributa, de como se apura e de quem arrecada. Daí a escolha de formato. Em vez do tratado acadêmico ou da compilação seca de dispositivos legais, a obra se apresenta como manual de bancada, pensado para ser aberto no meio de uma dúvida concreta, com linguagem de quem opera o sistema e o rigor técnico de quem discute o tema em tribunal.
Uma reforma que redesenha o terreno da profissão
O primeiro capítulo funciona como mapa de uso. Ele apresenta o manual como ferramenta operacional e orienta a leitura por temas e por urgências, reconhecendo que o contador raramente terá tempo de percorrer o volume de ponta a ponta antes de precisar aplicá-lo. É ali que aparece a frase que resume o espírito da obra:
"Para o contador, isso não é atualização de norma. É a reconstrução do solo sob seus pés."
O segundo capítulo dá conta da arquitetura geral: a substituição dos cinco tributos pela CBS, pelo IBS e pelo Imposto Seletivo, o modelo de IVA dual, a tributação no destino e os impactos setoriais. O livro observa que "o que parece substituição quantitativa redesenha o que se tributa, como se apura e quem fica com a arrecadação", e é dessa constatação que derivam os capítulos seguintes, cada um dedicado a uma frente da nova rotina.
Créditos, split payment e a nova lógica da apuração
O coração técnico do manual está nos capítulos que tratam da mecânica do novo sistema. O terceiro detalha a não cumulatividade plena: as condições para apropriação de créditos, as exceções e os efeitos sobre escrituração, despesas e ativos. A tese aqui é equilibrada. O aproveitamento de créditos se amplia, mas continua limitado por exceções, regimes específicos, bens de uso pessoal e operações com fornecedores não contribuintes ou favorecidos. O deslocamento do debate fica claro em uma das passagens mais didáticas do livro:
"Com a não cumulatividade plena, a pergunta fiscal muda. Não é mais ‘essa despesa gera crédito?’, mas ‘o tributo foi efetivamente pago na etapa anterior?’"
O quarto capítulo explica o split payment, suas modalidades e as consequências no fluxo de caixa, na escrituração, nos pagamentos e nos sistemas empresariais. O sexto examina um ponto sensível para muitas empresas: os créditos acumulados de ICMS, PIS e COFINS, o crédito presumido sobre estoques, o ressarcimento e a gestão desses saldos no novo modelo. Já o sétimo percorre os regimes específicos e as exceções, incluindo Zona Franca de Manaus, áreas de livre comércio, travas de créditos, imunidades, isenções e redutores de alíquota.
Sete anos com dois sistemas na mesa
Se há um ponto em que o livro concentra seus alertas, é a transição. Entre 2026 e 2033, o sistema antigo e o novo convivem, o que exige escrituração paralela e multiplica as chances de erro. O quinto capítulo trata dessa travessia em várias camadas: a convivência dos regimes, os riscos operacionais, a revisão de contratos, a precificação e a adaptação dos sistemas. Para o autor, é justamente nesse período que se acumula a maior complexidade prática da reforma.
O oitavo capítulo enfrenta uma das decisões que mais chegam às mesas dos escritórios: o que fazer com os clientes do Simples Nacional. A obra analisa as alternativas de permanência, saída e regime híbrido, discute a figura do nanoempreendedor e mostra como cada escolha repercute na cadeia de fornecimento. O nono, por sua vez, desce ao chão da operação: notas fiscais, cadastros, novos campos, apuração assistida, manifestação do destinatário, penalidades e integração entre sistemas.
Do cálculo à auditoria, um novo ofício contábil
A tese mais provocadora do livro diz respeito ao próprio sentido do trabalho contábil. Com a digitalização da arrecadação, sobretudo pelo split payment e pela apuração assistida, o centro de gravidade da profissão se desloca. Como resume a obra no capítulo sobre documentos fiscais, "o serviço do contador inverte. A função deixa de ser calcular tributo, passa a ser auditar o cálculo do fisco". Conciliação, conformidade e conferência ganham o espaço que antes era do cálculo.
Essa leitura atravessa a segunda metade do livro, voltada à gestão da carteira. O décimo capítulo propõe critérios para priorizar clientes, diagnosticar impactos, simular cenários e avaliar o PNCT, com a proposta explícita de transformar a reforma em trabalho consultivo recorrente. O décimo terceiro trata da comunicação: reuniões, diagnósticos, respostas objetivas, comunicação em escala e, ponto que o autor faz questão de sublinhar, a documentação dos avisos dados ao cliente.
Os limites da responsabilidade e a hora de chamar o advogado
Um dos diferenciais da obra é não tratar o contador como figura isolada. O décimo primeiro capítulo examina as responsabilidades tributária, civil e penal do profissional e apresenta medidas de proteção documental e contratual. O décimo segundo delimita, com clareza, as situações que exigem a participação de advogado: autuações, execuções fiscais, litígios, planejamentos complexos, operações internacionais e o contencioso do IBS e da CBS. Saber reconhecer essa fronteira, sugere o livro, também faz parte da competência técnica.
Um manual que acompanha a norma em movimento
A obra se mantém atenta ao fato de que a regulamentação ainda se move. O décimo quarto capítulo examina vetos da LC 227/2026, especialmente os relativos à simulação, aos pontos de fidelidade e a setores específicos. Os dois capítulos finais reforçam a vocação de consulta: um glossário com as definições jurídicas e contábeis centrais da reforma (IBS, CBS, split payment, apuração assistida, PNCT, regimes diferenciados) e um roteiro organizado de fontes normativas, atos infralegais, jurisprudência, referências externas e portais oficiais para atualização constante.
O tom, ao longo dos dezesseis capítulos, é técnico sem ser hermético. Há exemplos, alertas e orientações profissionais em linguagem operacional, o que torna a leitura útil tanto para quem coordena um escritório quanto para quem responde diretamente pela conformidade fiscal de uma empresa.
Para quem conduz empresas pela travessia
O público natural do livro são contadores e escritórios de contabilidade, mas a obra alcança também os profissionais responsáveis pela conformidade fiscal dentro das empresas e os próprios empresários atendidos por esses profissionais, que encontrarão ali uma explicação organizada do que muda em seus contratos, preços, sistemas e fluxo de caixa. Em todos os casos, o período de transição é o que torna a leitura mais urgente.
A contribuição de Felipe Sarkis Frank do Vale está em oferecer uma ponte entre a norma e a rotina: um texto que explica a lógica do novo sistema sem perder de vista a pergunta que o profissional faz todos os dias diante de um cliente. Mais do que acompanhar a reforma, o livro convida o contador a assumir o papel de guia, diagnosticando impactos, comunicando decisões e reconhecendo os próprios limites. Para quem precisa chegar a 2033 com segurança, e levar cada cliente junto, este manual merece um lugar fixo na mesa de trabalho.
❦
Garanta o seu exemplar
Reforma tributária para contadores: manual prático sobre IBS, CBS e Imposto Seletivo já está disponível na loja oficial da Editora Dialética.
Adquirir o livro